En conversaciones comerciales es fácil usar «Bancolombia» como sinónimo de transferencia digital, aunque el nombre identifica a un banco. PSE describe otra capa del proceso. Una comparación rigurosa debe separar entidad, instrumento, referencia y comprobación de fondos.
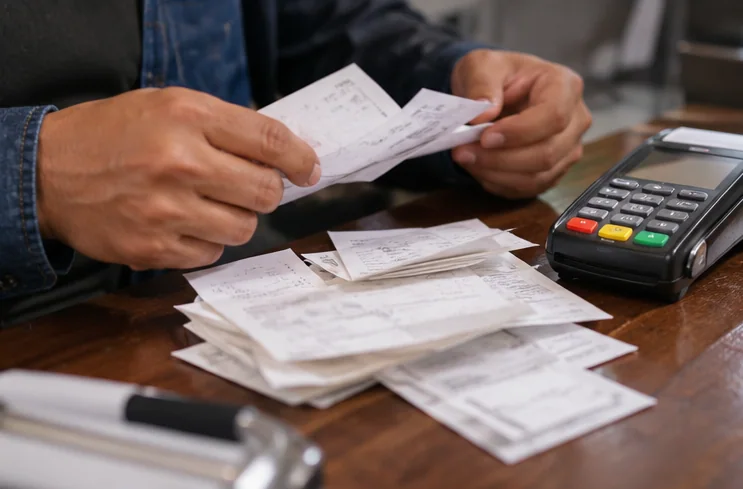
Empleado de oficina colombiano compara recibos y referencias bancarias.
Entidad bancaria y pasarela
La diferencia no es solo terminológica. Una operación bancaria directa puede dejar un tipo de referencia diferente a una instrucción iniciada desde una pasarela. Para el operador de la caja lo decisivo es identificar el movimiento en la cuenta autorizada y asociarlo correctamente con el registro de MobCash.
El nombre del banco identifica a una entidad; PSE permite reconocer otra parte del recorrido del pago. Si un cajero archiva todos los recibos bajo la palabra «Bancolombia» puede perder el dato de cómo se ejecutó la transacción, especialmente cuando atiende a clientes que utilizan entidades diferentes para pagar por una misma pasarela.
Dos recibos para un mismo pago
Dos recibos visualmente parecidos podrían proceder de rutas distintas. Por eso un procedimiento que solo pregunta «¿desde qué banco?» deja abierta la cuestión sobre el canal realmente utilizado y el estado final del pago.
Bancolombia es una entidad financiera y PSE es un mecanismo para cursar pagos: confundirlos lleva a dar instrucciones imprecisas a un cliente. La referencia a Agente 1xBet debe acompañarse de una comprobación del canal específico, nunca de la suposición de que cualquier cuenta bancaria funciona igual.
La comparación útil no pretende decidir qué método es superior en abstracto. Se pregunta cuáles son los estados disponibles, dónde aparece la referencia y qué confirmación permite cerrar el caso. Esa información debe proceder del canal realmente habilitado para la caja, no de una tabla inventada de velocidades.
Qué información suele faltar
Conviene diseñar un registro sencillo con campos separados para entidad origen, método, referencia, monto, hora y confirmación. Esta separación evita discusiones cuando llega el momento de conciliar operaciones.
No preguntes únicamente «¿de qué banco salió?». Añade «¿por qué ruta se cursó?» y «¿en qué cuenta se refleja?». Así el registro contiene información que sirve para investigar una incidencia.
La discusión cambia cuando se comparan los documentos, no los logotipos. Un recibo puede informar qué banco participó y otro puede detallar cómo se cursó la orden. Las dos piezas responden a preguntas diferentes. Si el encargado anota solo «Bancolombia», quizá no pueda distinguir después una transferencia directa de una instrucción iniciada por PSE. Por eso, el campo destinado al método no debe sustituir al campo de entidad financiera. Mantener esa separación ayuda a reconstruir incidencias sin atribuir a MobCash funciones que corresponden a infraestructura bancaria externa.
Cómo clasificar una transferencia
La precisión terminológica mejora la atención: «banco emisor», «ruta utilizada» y «cuenta receptora» describen cosas diferentes. Cuando el cajero pide solo el nombre de la entidad, tal vez no pueda localizar una transacción que pasó por una vía intermediaria. Incorporar la referencia y la hora al registro permite buscar con más exactitud. Esa práctica sigue siendo útil aunque cambien los canales bancarios aprobados por el programa.
Esa diferencia es crucial cuando toca la verificación de una transferencia colombiana; una captura o una alerta bancaria aislada puede dejar un movimiento sin confirmar.
#BancoYCanal #Bancolombia #PSE